

A temporada de balanços do terceiro trimestre acabou, e o resumo que circulou nesta semana tranquiliza. Somadas, as grandes empresas da bolsa lucraram 5% mais do que no mesmo trimestre de 2025; tirando Petrobras e Vale, que decepcionaram, quase 10%.
Pena que seja uma média.
É um número fácil de gostar, e eu tenho aversão ao fácil por ofício. Há quase 20 anos aprendi a desconfiar de release que soa bom demais.
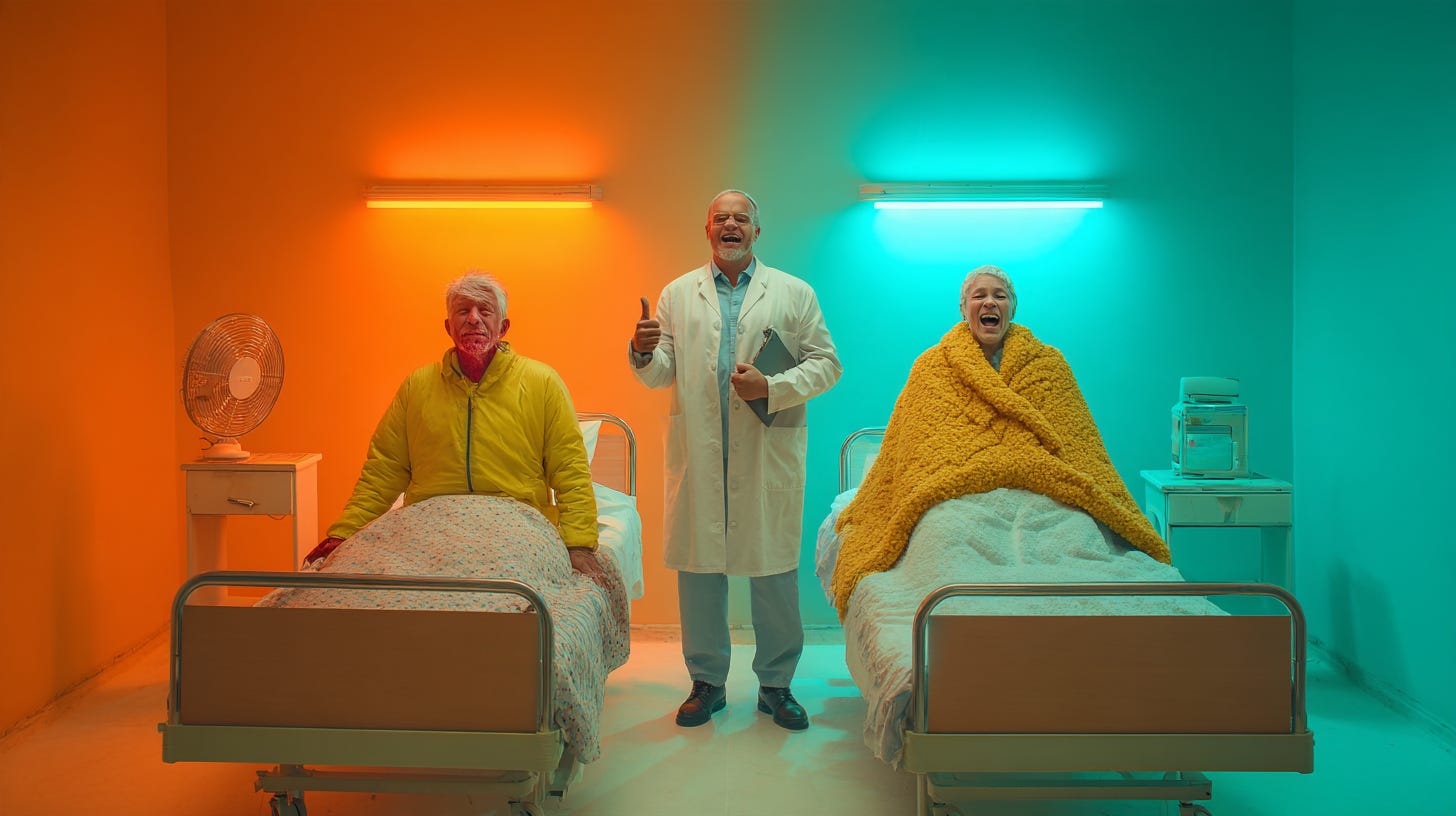
A média é a estatística preferida de quem não quer olhar para as pontas. Põe no mesmo saco quem vende em dólar e quem deve em real e devolve um número que não descreve nenhum dos dois. Com um paciente em febre e outro em hipotermia, a temperatura média da enfermaria é ótima.
Separada, a temporada mostra duas bolsas: as empresas que vivem do consumidor, do crédito e do juro brasileiro lucraram menos do que no ano passado, e 1 em cada 3 balanços veio fraco — a maior proporção em quase 4 anos.
E tudo isso é fotografia de julho, agosto e setembro. De lá para cá rolou muita água, quase toda morro abaixo. Volto a ela mais adiante.
Comecemos pelo boletim inteiro, antes que alguém mais feliz do que deveria o pendure na geladeira. E fica combinado, para que “do que um ano antes” não vire refrão: daqui em diante, toda comparação é com o mesmo trimestre do ano passado, salvo aviso. Os números de cada empresa saem do balanço e dos comunicados que ela própria divulgou; os da temporada como um todo, daquele resumo.
As empresas de commodities que vendem lá fora ou cobram em dólar lucraram quase 15% mais. As que atuam sobretudo no mercado doméstico lucraram 2% menos, com uma receita que cresceu pouco mais de 1% em 12 meses enquanto a inflação andava perto de 5% no mesmo período.
Ou seja, cresceram no papel. Descontado o IPCA, o Brasil que vende para o Brasil vendeu menos do que no ano passado.
Nem o número bonito, o de quase 10% sem Petrobras e Vale, resiste a uma segunda olhada. Ele tem dono: de cada R$ 10 de lucro a mais nesse grupo, mais de R$ 8 vieram do petróleo. Uma petroleira independente com produção recorde e 2 distribuidoras de combustível que lucraram bem acima do previsto. Tire também o petróleo, e a festa cabe num elevador.
O boletim por notas é pior. Os fracos foram quase 35% do total, contra 24% no trimestre anterior, a maior fatia desde o fim de 2022. Os fortes caíram para 31%, e o resto ficou em cima do muro.
Pela primeira vez desde o fim de 2024, os fracos superaram os fortes. Na escola, isso se chama recuperação.
Fora o de alimentos, que apanhou do ciclo do boi, os setores que mais decepcionaram têm um traço em comum, e o leitor provavelmente adivinhe qual: vivem de crédito. Mais da metade dos bancos entregou resultado fraco. No varejo, foram 8 em 19; nas incorporadoras, 6 em 18.
O óbvio ululante é que juro de 13,75% não fica no comunicado do Copom. Uma hora ele desce para o balanço.
Pois desceu. E pesou.
Se eu tivesse de explicar o trimestre a quem não leu balanço nenhum, escolheria um par como ilustração. Curiosamente, os dois têm o mesmo controlador.
A Petrobras lucrou perto de R$ 40 bilhões, um salto de mais de 20%, e aprovou R$ 15 bilhões em dividendos, a pagar em fevereiro e março. O lucro caiu em relação ao segundo trimestre, e o mercado achou o dividendo modesto.
É o tipo de decepção que meia bolsa poria na carta ao Papai Noel. A empresa vende petróleo a preço de petróleo, recebe em dólar e produziu como nunca.
O Banco do Brasil lucrou R$ 1,3 bilhão no conceito ajustado, queda de mais de 60% e bem abaixo do que se esperava. Cortou pela metade a previsão de lucro de 2026: de R$ 18 a 22 bilhões para R$ 9 a 11 bilhões. Ao acionista, reservou o mínimo que o estatuto obriga. Baixou para 25% a fatia do lucro que distribui e avisou que não pretende pagar dividendo intermediário em 2027.
O problema tem DDD e começa com 6. A inadimplência acima de 90 dias no agro chegou a quase 7%, contra menos de 5%, concentrada em produtores médios e grandes de soja, milho e gado do Centro-Oeste. A gestão diz que, mesmo com colheitas recordes, parte dos produtores médios e grandes optou por não pagar nem renegociar. É o tipo de discurso que me parece mais cômodo do que assumir responsabilidade pelos critérios de concessão.
Com R$ 8,6 bilhões de lucro acumulados até setembro, a nova previsão admite um quarto trimestre entre R$ 0,4 e 2,4 bilhões. O banco disse que as medidas têm “caráter preventivo e temporário”.
Temporário, em banco, é o que dura até a próxima revisão.
Um vende para o mundo. O outro empresta para o Brasil. O controlador recebeu dos dois, na mesma semana, o relatório mais completo que existe sobre o país que governa: de um, um cheque; do outro, um pedido de paciência.
O Banco do Brasil é só o caso mais visível. O padrão se repete, com a regularidade de um carnê, em quase todo balanço que tem dívida ou crédito no meio.
A CSN fechou o trimestre com prejuízo de R$ 1,25 bilhão. A dívida líquida, que 3 meses antes valia 3,5 vezes o EBITDA de 12 meses, chegou a 4,2 vezes.
Quando a dívida cresce mais rápido do que o caixa que deveria pagá-la, o juro entra para a sociedade. E com uma vantagem sobre os outros sócios: recebe antes.
A Magazine Luiza fechou o terceiro trimestre seguido no prejuízo, este de R$ 11 milhões, contra lucro de R$ 85 milhões. Na explicação da empresa, o resultado foi “penalizado um pouco pelos juros, apesar de termos mitigado muitos desses efeitos”.
Com a Selic a 13,75%, “um pouco” disputa o prêmio de eufemismo da temporada, numa categoria concorrida.
Nem tudo foi juro. Nos frigoríficos, o vilão foi o boi, caro e escasso. A JBS lucrou 72% menos, puxada pela carne bovina nos Estados Unidos, onde falta gado. No setor de alimentos e bebidas, 5 de 6 empresas entregaram resultado fraco, e o lucro somado caiu quase 40%.
Houve quem atravessasse.
A Localiza lucrou 29% mais. Antes de emoldurar, convém ler a letra miúda: parte do brilho veio de uma alíquota de imposto bem menor do que se esperava. Meus quase 20 anos de análise me ensinaram que a linha do imposto é a mais imprevisível do balanço e a que menos peso merece na avaliação de um resultado. Mas fica o registro.
As empresas de energia, saneamento e serviços básicos, que ninguém convida para a festa, entregaram a maior surpresa positiva de receita da temporada, com 7 resultados fortes em 16. Um elogio ao tédio. A PRIO bateu recorde de produção e mais que dobrou a receita. De novo, do lado de quem vende petróleo e recebe em dólar.
Cada uma tem pelo menos uma das 3 coisas que separaram os dois países neste trimestre: receita em dólar ou em contrato com reajuste; dívida que o caixa paga sem drama; e a capacidade de cobrar mais sem perder o cliente.
Nenhuma das três depende de quem ganhou a eleição.
Prometi voltar à água que rolou.
Nada do que está acima incorpora outubro e a recém-finda primeira quinzena de novembro. O trimestre fechou em 30 de setembro; a eleição veio depois, o juro longo passou de 15% na segunda-feira seguinte, e o Copom interrompeu os cortes em 4 de novembro. Desde o fim de setembro, o dólar subiu 12%.
O mercado refez as contas, e todas pioraram. A mediana do boletim Focus para o crescimento de 2027 caiu de 1,4% para 1%, a da inflação subiu de 4,3% para 5%, e a da Selic no fim do ano que vem foi de 12% para 12,75%.
A atividade de outubro ainda não tem número publicado. A de setembro tem, e não consola: já vinha caindo, e o índice de atividade do Banco Central fechou o terceiro trimestre abaixo do segundo.
O que já tem número é o estado de quem compra. Em agosto, a dívida das famílias chegou a 50% da renda de 12 meses, o maior nível desde que o Banco Central começou a medir, em 2005. De cada R$ 100 de renda, R$ 29 vão para pagar dívida, também recorde. A inadimplência das pessoas físicas beira 6%, a maior da série; 12 meses antes, estava abaixo de 5%. O brasileiro está endividado como nunca, no sentido estrito da série histórica.
Nas incorporadoras do Minha Casa, Minha Vida, o mesmo fio aparece pela outra ponta. Somadas, 4 das maiores desfizeram R$ 1,1 bilhão em vendas no terceiro trimestre, 65% acima do mesmo período de 2025; numa delas, os distratos equivaleram a 1 em cada 4 vendas do trimestre.
Distrato é o nome educado da venda que deixou de existir. Parte da conta vem de uma greve na Caixa que atrasou repasses em setembro; a outra parte é o crédito, que ficou mais exigente justamente com quem tem renda informal.
A semana que vem traz um termômetro melhor do que qualquer relatório. Eu suspeito que esta Black Friday vai ser mais fraca do que a de 2025, e a projeção da Confederação Nacional do Comércio vai na mesma direção: alta de menos de 2%, pouco mais da metade do ritmo do ano passado.
O freio, segundo a própria projeção, é o juro médio do crédito livre para a pessoa física, perto de 62% ao ano, o mais alto para a época desde 2017. Família que já entrega 29% da renda ao banco compra menos televisão em 10 vezes.
Se nem a data inventada para fazer o brasileiro gastar conseguir fazê-lo gastar, 2027 começa avisado.
E a metade que foi bem?
O Brent fez o percurso de um rojão: já tinha disparado em setembro, passou outubro ainda mais alto e devolveu tudo em novembro. Na terça-feira, estava de volta perto da média do terceiro trimestre, em dólar.
Em reais, a história é outra. Com a média de outubro e o dólar 12% mais caro, o barril do quarto trimestre sai bem acima do terceiro, e mesmo no preço de hoje fica acima.
Mantido o resto constante — frase predileta de quem sabe que nada fica constante —, a conta do barril favorece as petroleiras. No caso da Petrobras, com o preço que ela recebe pela gasolina parado desde maio, nem todo esse ganho chega ao caixa.
Só que quem faz esse trabalho é o câmbio, e o dólar subiu pelo mesmo motivo que derrubou a outra metade.
Uma das duas bolsas vai bem, em boa medida, porque a outra vai mal.
Sugiro um exercício a quem tem ações. Leva 30 minutos e rende mais do que qualquer resumo de temporada — este incluído.
Para cada empresa da carteira, 3 perguntas. De onde vem a receita, e em que moeda? A dívida vence perto ou longe, e o que vence logo, rolado com o juro onde está, pesa pouco ou muito no resultado? Quem consegue repassar preço nessa cadeia, a empresa ou o fornecedor dela?
Do universo de variáveis sob controle do investidor, estas me parecem as mais importantes a monitorar pensando no futuro próximo — 2027 e um pouco mais além.
O Brasil doméstico depende de uma variável que nenhum balanço controla: o juro. E o juro depende de Brasília ou, mais precisamente, da disposição real de fazer algo concreto pelo fiscal.
Guardo o entusiasmo para quando houver resultado — se houver. Não tenho bola de cristal, e previsão, como o Banco do Brasil acabou de mostrar, é a coisa mais fácil de cortar pela metade.
O Ibovespa fechou a quarta-feira quase 20% abaixo do recorde de 9 de outubro. Já há quem chame isso de liquidação.
Pode ser. Só que liquidação de índice vende a média, e a média deste trimestre é feita de dois países, um dos quais fez por merecer o desconto. É venda casada: quem leva o índice inteiro leva os dois no mesmo pacote.
Não sei quanto tempo o Brasil doméstico vai levar para sair da neblina, e desconfio, sinceramente, de quem diz que sabe.
Sei que nos próximos trimestres o trabalho vai ser o mesmo deste: separar, empresa por empresa, quem atravessa por conta própria de quem provavelmente vai precisar ser carregado. E sei que, no meio disso tudo, há oportunidades baratas o suficiente para valer a pena comprar a incerteza do futuro próximo.
A média fica para a manchete. Cabe numa linha, tranquiliza o leitor apressado e não ofende ninguém.
Carteira se faz com o resto.
Agora a parte comercial, avisada como tal, e na mesma carta em que apostei numa Black Friday mais fraca. Ninguém dirá que escondi o cenário do cliente.
Na segunda-feira, 23, começa a minha Black Week. As ofertas chegam por email, personalizadas, e quem se cadastra antes recebe condições melhores do que receberia sem o cadastro, mesmo que já esteja na minha lista.
Desconto vai ter. Só que desconto é a parte mais fácil de copiar, e por isso vou combiná-lo com propostas de valor melhores do que as que pratiquei até aqui.
O que ofereço é o trabalho deste texto, feito com mais tempo e mais páginas: separar a média, empresa por empresa, antes de mexer no meu próprio dinheiro, e explicar o raciocínio no caminho.
O principal leitor dos meus relatórios sou eu. Quem assina lê por cima do meu ombro.
Vaga limitada e preço que sobe à meia-noite ficam para quem precisa deles. Eu só peço o cadastro, que serve para eu saber quem quer ouvir.
Ricardo Schweitzer
As opiniões desta carta sobre Petrobras, Banco do Brasil, CSN, Magazine Luiza, Localiza e PRIO são minhas, e só minhas, construídas de forma independente e autônoma, como exige o meu credenciamento de analista. Não tenho posição pessoal em nenhuma dessas empresas. Sou também sócio da RS Wealth Consultoria, uma consultoria de valores mobiliários, e clientes dela podem ter algumas dessas ações na carteira.