

Existe uma história que todo mundo no mercado conta, sempre com o ar de quem vai revelar um segredo caro.
Entre 1977 e 1990, Peter Lynch comandou o fundo Magellan e entregou perto de 29% ao ano, um dos melhores desempenhos documentados da indústria. E o investidor médio do fundo, diz a história, ganhou uma fração disso, quando não perdeu dinheiro. A explicação que acompanha o caso do Magellan é a parte que interessa: o dinheiro entrava no fundo depois dos anos bons, quando a reportagem já tinha saído e a cota já tinha subido, e saía depois dos ruins, quando o susto chegava.
O fundo passou treze anos subindo. Os cotistas passaram treze anos comprando caro e vendendo barato, cada um no seu pedaço particular de tempo.
A moral da história vem colada, pronta para ser repetida: “o pior inimigo do investidor é o investidor”. Eu já a contei em palestra, em conversa de mesa de bar e quase certamente por escrito.
Semana passada resolvi procurar o estudo que a sustenta. Não achei.
O que existe são versões. Numa delas, o investidor médio do Magellan ganhou 7% ao ano. Noutra, perdeu 9%. Numa terceira, apenas “perdeu dinheiro”, sem número, o que é conveniente. As três aparecem atribuídas a um estudo da Fidelity que ninguém consegue mostrar. Você procura a fonte e encontra alguém citando outro alguém, que cita um terceiro, e em algum ponto da corrente a nota de rodapé evapora.
A tese de que o investidor estraga o próprio resultado é popular, é provavelmente verdadeira, e está mal medida. Eu ganho a vida pedindo paciência a gente adulta, e achei constrangedor repetir uma estatística cuja origem eu não sabia.
Então eu fiz a conta com dados que eu tenho em casa.
A carteira do RS Dividendos começou em janeiro de 2022. Cem reais aplicados nela no primeiro dia valiam 238 no fechamento de 2 de setembro; os mesmos cem reais no IDIV, o índice de ações pagadoras de dividendos da bolsa, valiam 205. São 20,6% ao ano contra 16,7% ao ano, em cerca de 4 anos e meio de existência nesta encarnação.
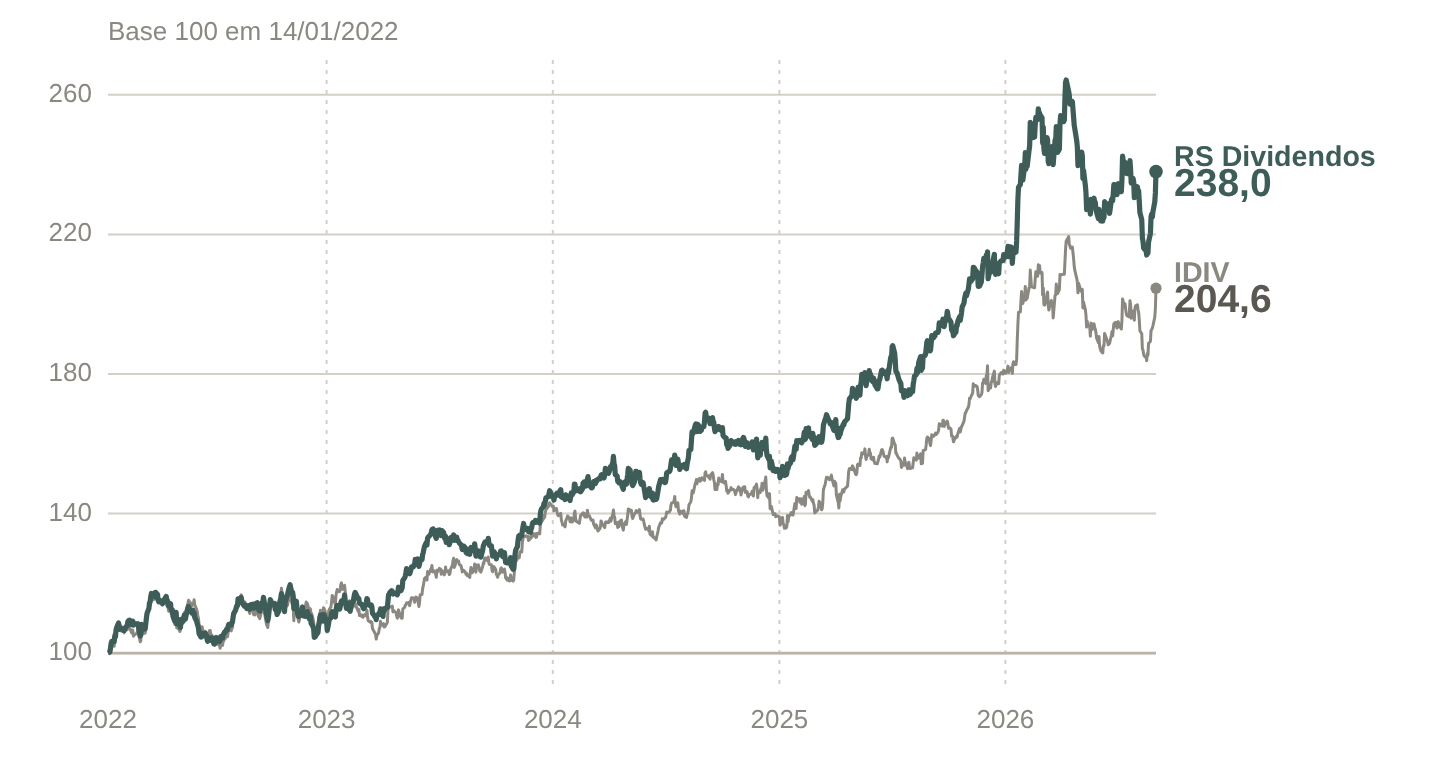
Pontos percentuais à frente do IDIV depois de 12 meses, por mês de entrada; série apurada até 02/09/2026. Apuração própria.
Esse é o número da carteira. Ele não é o número de ninguém em particular: o número das pessoas depende de quando cada uma entrou, então fui olhar isso também, da melhor maneira possível.
Peguei cada mês possível de entrada desde o lançamento, supus alguém chegando ali, deixei doze meses correrem e medi o que aquela pessoa teria na mão.
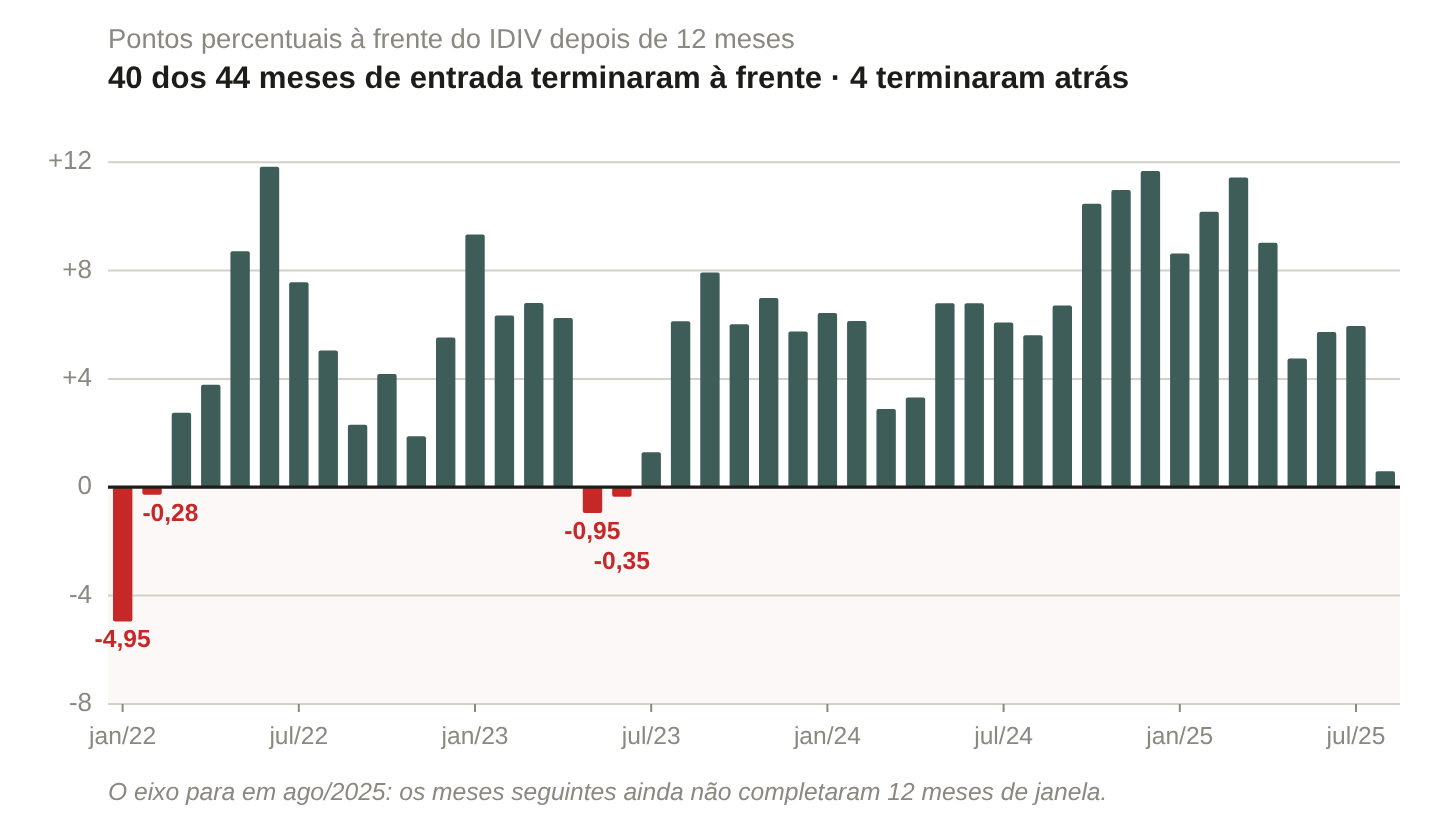
Pontos percentuais à frente do IDIV depois de 12 meses, por mês de entrada; série apurada até 02/09/2026. Apuração própria.
São 44 janelas, apuradas até 2 de setembro deste ano. Em 40 delas o resultado ficou à frente do IDIV, que é a régua com que este trabalho deve ser medido. E nenhuma das 44 terminou no vermelho: a pior, para quem entrou em abril de 2022, devolveu 1,1% — que é quase nada e ainda assim é mais que zero. A mediana devolveu 21,7% contra 14,9% do índice. O próprio IDIV terminou negativo em duas dessas janelas. A carteira, em nenhuma.
Repare no que a figura mostra e no que ela não mostra. As barras vermelhas são 4 meses ruins entre os 44 possíveis, e a pior custa 5 pontos. Não existe, nesse gráfico, o mês catastrófico em que entrar foi um desastre. Praticamente não houve hora errada de entrar.
Se você quiser trazer a renda fixa para a conversa (e é justo que queira), o quadro é este: a carteira ficou à frente do CDI em 32 das 44 janelas. O IDIV ficou em 25. Em 19 das 44 a classe inteira de ações pagadoras de dividendos perdeu da renda fixa, o que diz mais sobre o período do que sobre qualquer carteira dentro dele.
Sinto-me autorizado a afirmar que, sob qualquer ótica, o RS Dividendos entregou o que se propôs.
E mesmo assim, cerca de quatro em cada dez pessoas que um dia assinaram o RS Dividendos não assinam mais.
Aqui eu preciso dizer o que eu sei e o que eu não sei, porque a diferença entre as duas coisas é o que separa esta carta de um anúncio.
A assinatura é anual. Existe exatamente um momento por ano em que a pessoa aperta um botão, ou deixa de apertar, e é esse momento que eu enxergo. Eu sei, com data, quem não renovou.
O que eu não olhei foi quando cada um desistiu. O sujeito pode ter parado de abrir os relatórios no terceiro mês e seguido pagando por inércia até o vencimento. Pode ter lido tudo, gostado, e mesmo assim decidido no último dia que preferia o dinheiro. Pode ter trocado de cartão e não ter se importado o bastante para atualizar. Eu conseguiria compilar isso a partir dos dados da minha área de membros, mas não o fiz porque foge ao ponto que quero trazer neste artigo.
A pergunta que o dado responde é outra: quem teve resultado pior renovou menos?
Separei quem, a partir de janeiro de 2024, entrou nos meses cujas janelas de doze meses entregaram os piores resultados possíveis, que foram todos positivos em termos absolutos mas abaixo do CDI, e comparei com todas as outras.
As taxas de abandono dos dois grupos são praticamente idênticas. A hipótese de que a descontinuidade é resposta a desempenho não descreve o que eu tenho na mão.
O motivo é outro, e para chegar nele eu preciso confessar uma desorganização.
Nunca mantive registro sistemático de motivo de cancelamento. Também nunca fui organizado para juntar depoimento de cliente satisfeito, e as duas desleixadas me cobram caro justamente em momentos como este. Então o que eu tenho é amostra torta, feita dos casos que chegaram até mim por acaso.
Nessa amostra torta a resposta é quase sempre a mesma. Ninguém me disse que estava caro. Quase ninguém reclamou de resultado. O que me disseram, com uma constância que eu deveria ter levado mais a sério, foi falta de tempo.
E falta de tempo, traduzido, significa uma coisa só: a pessoa não conseguiu transformar os atos de cuidar do próprio dinheiro em parte permanente da vida dela. Houve um mês em que o relatórios chegaram e ficaram fechados, porque vida estava atribulada. Depois um bimestre sem aporte, porque o leitor resolveu esperar o mercado melhorar — que é a forma educada de dizer que não quis pensar naquilo. Aí veio uma reforma, uma escola, um carro, e a sobra do mês encontrou outro destino com a justificativa impecável de que era temporário. Quando deu por si, fazia cinco meses que não aportava e sete que não lia.
O sujeito sabe que investir importa. Sabe que o futuro financeiro dele depende disso, e que os objetivos de vida que ele enuncia em voz alta, na mesa do almoço de domingo, dependem disso. No dia a dia, ele não consegue dar àquilo a prioridade que a coisa pede.
E a prioridade que a coisa pede, para ser franco, não é grande. O insucesso tem mais a ver com o contexto da iniciativa do que com o esforço exigido na manutenção da empreitada.
Quase todo mundo começa a investir logo depois de um pico de consumo de conteúdo sobre investimento. Um vídeo puxa outro, aparece um livro, um amigo comenta uma ação que subiu, e naquelas semanas o assunto ocupa um espaço enorme na cabeça. A assinatura nasce nesse pico.
Quando o pico passa, e ele sempre passa, há duas saídas. As duas terminam no mesmo lugar.
Na primeira, o interesse esfria. O assunto sai da cabeça do jeito que entrou, sem aviso, e o que sobra é um débito automático que um dia chama atenção.
A segunda é menos óbvia e talvez seja mais destrutiva. O interesse não esfria: vira apetite. O sujeito segue consumindo, e o mercado financeiro é uma máquina industrial de fabricar novidade: o ativo da moda, a tese nova, a classe que ninguém ainda descobriu, o instrumento que promete o mesmo com menos risco. Ele nunca abandona o tema. Ele só nunca fica parado tempo suficiente fazendo a mesma coisa, que é exatamente a única providência que faz o dinheiro render.
O primeiro perde por ausência. O segundo perde por excesso — e, ironicamente, costuma se achar o mais dedicado dos dois.
Em negócios com modelo de receita baseado em assinatura — e eu tive a oportunidade de conhecer bem alguns —, circulava em voz baixa uma constatação que nunca apareceu em apresentação de resultado: parte expressiva da base assinante era fantasma; gente que não consumia mais nada, que já não lembrava direito do que havia assinado, e que seguia pagando todo mês por pura fricção. Receita recorrente de excelente qualidade contábil e qualidade humana nenhuma.
E havia um corolário que todo mundo aprendia na prática, sempre da mesma maneira desagradável: quando se montava campanha para reengajar esse público, o que subia era o cancelamento. A mensagem chegava, o sujeito lembrava que pagava aquilo, e cancelava. Acordar o fantasma o fazia ir embora.
Isso tem medição, e não é folclore de corredor. Um experimento de campo publicado no Journal of Marketing Research em 2016 testou exatamente essa campanha e encontrou 10% de cancelamento entre quem a recebeu, contra 6% entre quem foi deixado em paz.
E existe uma versão disso que qualquer um reconhece sem precisar de planilha.
Quando alguém da academia manda mensagem perguntando por que você não aparece há seis meses, existem duas respostas possíveis. Uma delas envolve estar lá na manhã seguinte. A outra envolve cancelar a matrícula.
Você sabe qual das duas a maioria escolhe. É por isso que a maioria está fora de forma, mesmo sabendo que cuidar da própria saúde é bom e importante.
O número mais desconfortável que eu medi é este, e ele diz que o problema nunca foi difícil.
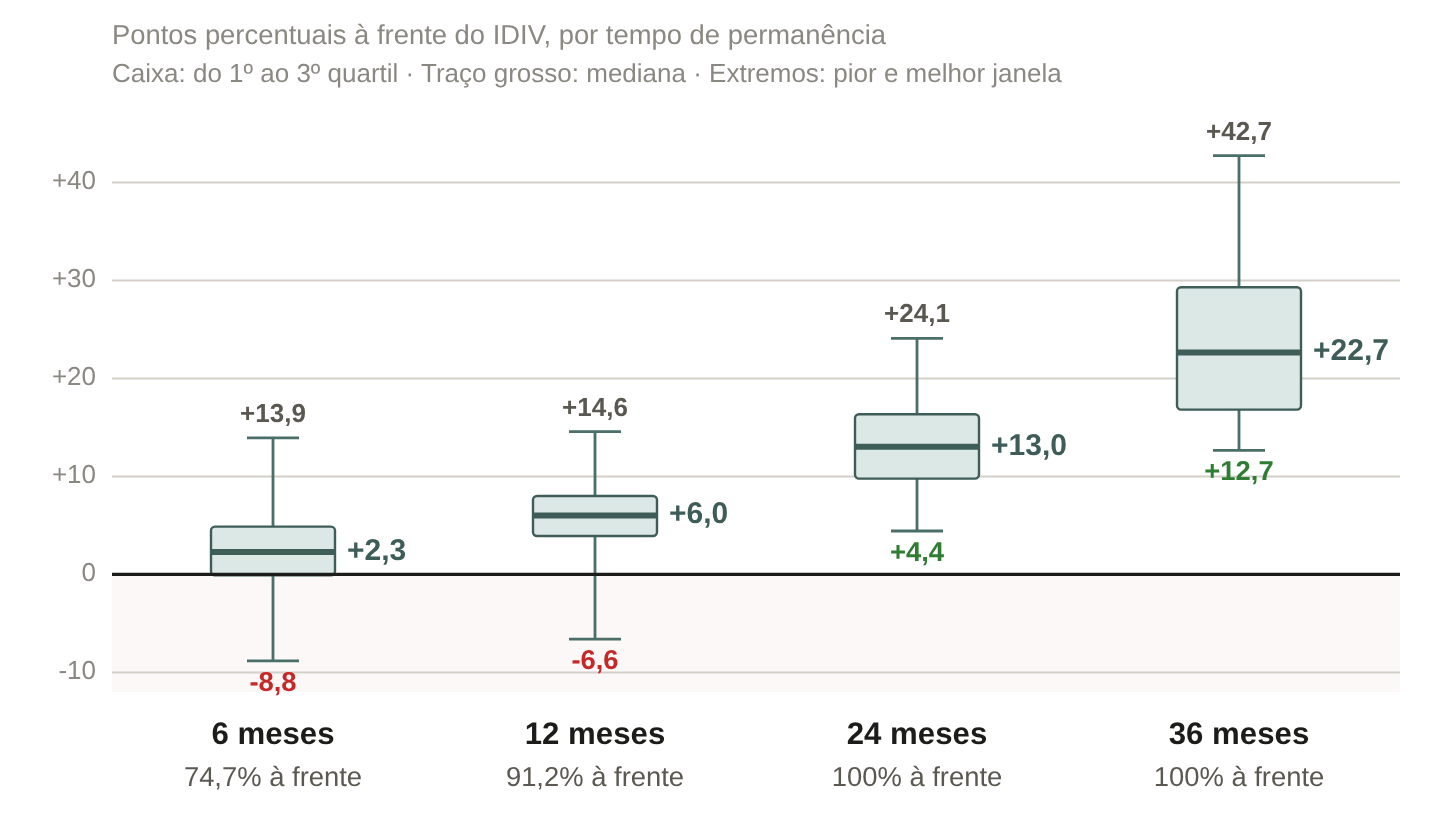
Pontos percentuais à frente do IDIV por tempo de permanência na carteira; série apurada até 02/09/2026. Caixa: 1º ao 3º quartil. Apuração própria
Cada caixa mostra o resultado contra o índice conforme o tempo que a pessoa ficou. Em janelas de 6 meses, 74,7% terminaram à frente, e a pior ficou 8,8 pontos atrás. Em 12 meses, 91,2%, com a pior 6,6 pontos atrás. Em 24 meses, no período apurado, todas terminaram à frente, e a pior delas terminou 4,4 pontos acima do índice. Em 36 meses, a pior terminou 12,7 pontos acima.
A dispersão não some porque o mercado ficou camarada. Ela some porque o tempo é o único ingrediente da conta que depende inteiramente de quem investe, e é justamente o primeiro que a pessoa entrega.
E aqui as duas metades desta carta se encontram. A saída, quando acontece, acontece no décimo segundo mês, e depois de novo no vigésimo quarto. É onde está o vencimento; o boleto; a decisão.
Nenhum dos dois é prazo de investimento. Quem assina um relatório de dividendos entra dizendo, e acreditando, que está construindo renda para uma década adiante. A decisão sobre seguir ou não, no entanto, é tomada de doze em doze meses, porque doze meses é o ritmo de quem cobra. O calendário da cobrança nunca teve relação alguma com o calendário do objetivo, e é o da cobrança que decide.
Existe uma minoria que não esfria nem vira apetite, e eu convivo com ela todo dia. É o sujeito para quem acompanhar virou ritual quinzenal com café ao lado, que acha a leitura de um balanço um programa razoável de domingo, e que atravessa tanto o tédio quanto a novidade sem ser movido por nenhum dos dois.
Essa minoria tem acesso exatamente aos mesmos recursos que todo o resto. A mesma informação, os mesmos relatórios, a mesma corretora, o mesmo mercado aberto nos mesmos horários. Nada ali é privilégio de acesso. O que ela carrega a mais é obstinação, e obstinação não se distribui por assinatura.
Eu esperava terminar essa apuração incomodado, e terminei com uma espécie de calma. Vivemos um tempo organizado inteiro em torno da gratificação imediata, com toda a engenharia disponível apontada para o instante seguinte. A disciplina de perseguir uma coisa que só paga em cinco anos ficou rara, e seria estranho se fosse comum. A consequência é de desenho: a oportunidade está diante de todo mundo, igual, o tempo todo. O que é escasso é a permanência.
Hoje eu faço este trabalho sabendo que a maior parte de quem assina vai embora, por motivos que não guardam relação alguma com a qualidade do que eu entrego. Levei um tempo para parar de tratar isso como problema. Não é.
O meu cliente número 1 sou eu mesmo: administro o meu próprio patrimônio com as minhas próprias análises, e continuaria escrevendo-as se não restasse ninguém para ler. Por isso eu escrevo o motivo por extenso, e não apenas a recomendação. A recomendação cabe numa linha e serve para hoje; o motivo serve para março, quando o preço caiu e você precisa decidir se mudou a tese ou mudou só a cotação.
Os poucos e bons obstinados que quiserem ficar vão continuar tendo o melhor de mim, pela razão simples de que o melhor de mim é o que eu preciso para mim.
A história do Peter Lynch continua sendo contada porque é boa demais para ser conferida. Tem herói, vilão e moral, e o vilão é sempre o leitor, o que é reconfortante à sua maneira torta.
Eu fui conferir a minha, e o que encontrei foi mais silencioso. Ninguém foi traído por um gráfico. As pessoas só foram ficando com a cabeça em outro lugar, uma semana de cada vez, até que um boleto venceu e ninguém do outro lado se importou o suficiente para atualizar o cartão.
A maior parte delas talvez vá se lamentar. Não agora, que a decisão custou zero e passou despercebida. Daqui a dez ou quinze anos, quando o assunto voltar numa conversa e a conta que não foi feita aparecer inteira de uma vez. E o lamento vai ser do tempo, que é a única matéria-prima deste negócio e a única que não se recompra.
A conclusão é que a estatística está contra você: a maioria desiste mesmo com resultados a favor, e isso vale tanto para investimentos quanto para qualquer outra coisa na vida que dependa de esforço persistente. Estar ou não nessa estatística é decisão sua.
O que me cabe é entregar a análise. Se você quiser recebê-la, o RS Dividendos é encontrado no botão abaixo. A chance de resultado vem com ela; a sua parte começa no décimo segundo mês.
Ricardo Schweitzer
Sobre os números desta carta: o desempenho citado refere-se à carteira teórica do RS Dividendos, apurada de 14/01/2022 a 02/09/2026, com peso igual na entrada de cada posição, sem rebalanceamento, com o caixa das posições encerradas redistribuído nas remanescentes e com proventos reinvestidos. Não há dedução de custos operacionais nem de tributos. O resultado efetivo de cada assinante depende das decisões que ele tomou e difere desta apuração. Rentabilidade passada não representa garantia de resultados futuros.